
Tu P&L sonríe y tu caja se queja?
Una empresa puede estar vendiendo más, creciendo y generando rentabilidad y al mismo tiempo tener un CFO que frena contrataciones, posterga inversiones o mira cada nueva erogación con cautela.
Desde afuera puede parecer contradictorio y hasta generarnos “haters”.
“Si estamos vendiendo bien y ganando plata, ¿por qué no podemos gastarla en lo que necesitamos?”
Muchas veces la explicación es bastante simple: revenue no es caja.
Y entender esa diferencia es especialmente importante en una empresa que está creciendo, en una startup aún más.
El P&L y la caja cuentan historias diferentes
El P&L muestra el resultado económico del negocio: cuánto revenue generamos, cuáles fueron los costos asociados y qué rentabilidad obtuvimos.
Pero no necesariamente muestra cuándo entra o sale el dinero.
Veamos un ejemplo muy simple.
Una empresa firma un proyecto de servicios por USD 300.000:
- Duración: 3 meses
- Revenue mensual: USD 100.000
- Margen: 30%
- Costo mensual: USD 70.000
- Facturación: mes vencido
- Plazo de cobro: 90 días desde la factura
Desde el P&L, el negocio se ve muy bien (expresado en miles de USD):
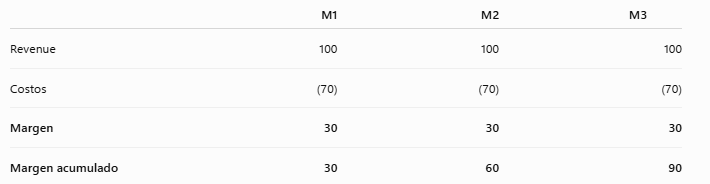
Terminar el primer mes alguien podría mirar estos números y decir:
“Ganamos $30k. Invirtamos esos 30k en contratar gente, actividades de marketing o ventas.”
El problema es que esos $30k todavía no están necesariamente en nuestro poder aún.
Ahora miremos el mismo negocio desde la caja, mas precisamente desde el cashflow:
Si el trabajo realizado en M1 se factura al comienzo de M2 y el cliente paga 90 días después, esa primera cobranza llegará aproximadamente en M5.
Mientras tanto, los salarios, contractors y otros costos necesarios para ejecutar el proyecto hay que pagarlos.
Simplificando (expresado en miles de USD):
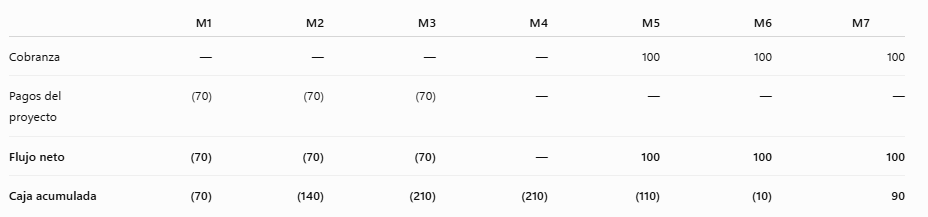
El proyecto termina generando los mismos USD 90.000 de margen.
Pero para llegar hasta ahí la empresa tuvo que financiar un pico de aproximadamente USD 210.000 de capital de trabajo.
Ahí está la diferencia.
El negocio es rentable. Pero necesita caja para poder ser rentable.
Y si en M1 ya hubiéramos comprometido los USD 30k de margen contable en nuevas inversiones, probablemente habríamos aumentado todavía más esa necesidad financiera.
Vender más también puede exigir más caja
El ejemplo está llevado al extremo de la simplificación. En una empresa real hay muchos clientes, proyectos, fechas de facturación y condiciones de pago diferentes.
Pero justamente ahí aparece el riesgo.
Porque al multiplicarlo por diez o veinte proyectos, una empresa puede mostrar crecimiento extraordinario en revenue mientras cada nuevo contrato aumenta temporalmente la cantidad de dinero que necesita financiar.
Y hay otros elementos que agrandan esa brecha, por citar algunos simples:
Contrataciones. La gente normalmente llega antes que el revenue. Hay búsquedas, onboarding, capacitación y un período hasta alcanzar productividad plena. Los salarios empiezan a pagarse antes de que esa persona genere facturación equivalente.
CAPEX y OPEX. Computadoras, software, licencias y herramientas también requieren caja. Una computadora puede pagarse hoy pero reconocerse contablemente como gasto durante varios años a través de su depreciación. Otra vez: resultado y caja siguen caminos distintos.
Impuestos. IVA, anticipos, retenciones y otros impuestos pueden generar diferencias importantes entre cuándo se reconoce una operación y cuándo efectivamente entra o sale el dinero. El efecto concreto dependerá de cada jurisdicción y de la situación fiscal de la empresa, pero el impacto sobre el capital de trabajo puede ser relevante.
Entonces, ¿el CFO está frenando el crecimiento?
No necesariamente.
Muchas veces está tratando de responder otra pregunta:
¿Tenemos la caja necesaria para sostener el crecimiento que estamos generando?
Porque una empresa rentable también puede tener problemas financieros si cobra demasiado tarde, contrata demasiado temprano o compromete inversiones antes de que la caja llegue.
Las alternativas existen: negociar mejores condiciones de cobro, anticipos, pagos por hitos, financiar capital de trabajo o utilizar caja acumulada.
Pero primero hay que entender el problema.
Por eso, cuando se presenta un P&L al management, me parece saludable mostrarlo junto con algunos indicadores de caja.
No alcanza con saber cuánto estamos vendiendo o cuánto margen estamos generando.
También necesitamos saber cuándo ese resultado se convierte en dinero disponible.
Muchas startups no se complican porque su negocio sea malo, se complican porque subestiman la caja necesaria para sostener un negocio bueno mientras crece.
Esa diferencia, que parece bastante sencilla cuando la vemos en una tabla de excel, puede terminar definiendo hasta dónde y a qué velocidad puede crecer una startup.